E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, zona de alta tecnologia, Dongtai, Jiangsu, China | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体


A indústria global de fios e cabos: tamanho e escala
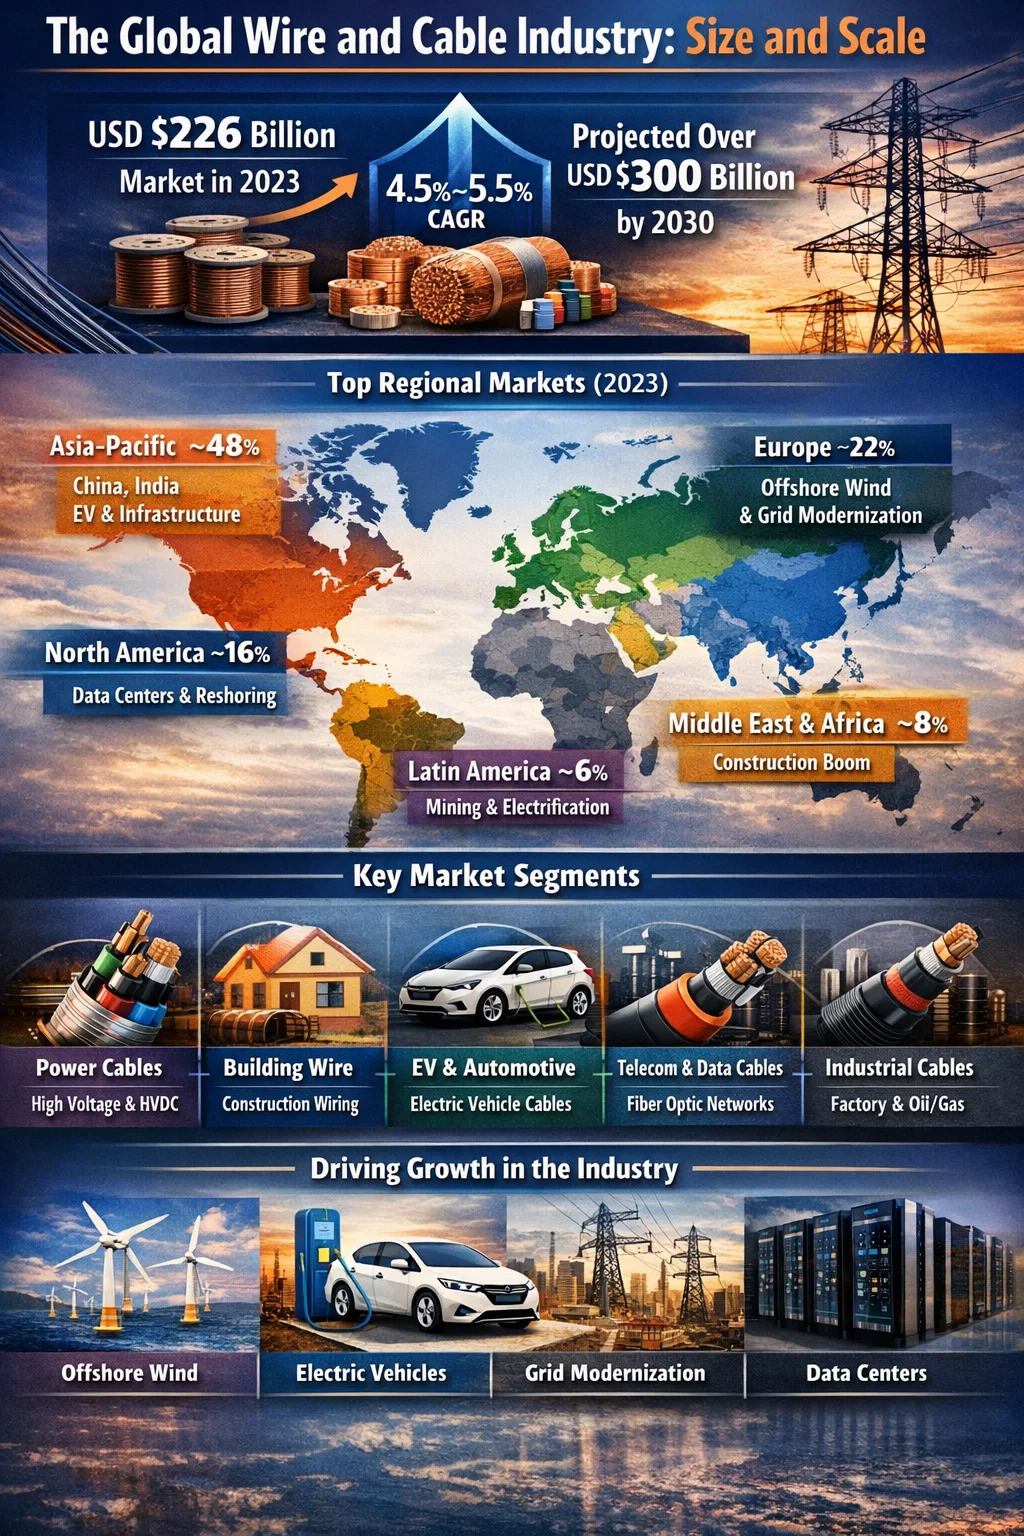
A indústria de fios e cabos é um dos maiores setores manufatureiros do mundo. O mercado global de fios e cabos foi avaliado em aproximadamente US$ 226 bilhões em 2023 , e os analistas projetam que ultrapassará os 300 mil milhões de dólares até 2030, crescendo a uma taxa composta de crescimento anual (CAGR) de cerca de 4,5% a 5,5%, dependendo do segmento. Esta escala torna a indústria comparável em receitas ao setor global de equipamentos semicondutores e significativamente maior do que muitas outras indústrias de manufatura bem conhecidas.
Em termos físicos, a indústria produz anualmente centenas de milhões de quilómetros de fios e cabos. Uma única linha extrusora de fios e cabos de grande escala operando a 1.000 metros por minuto em um produto de pequeno calibre pode produzir mais de 500.000 quilômetros de fios isolados em um único ano. O grande volume de material processado – compostos de cobre, alumínio, PVC, XLPE, PE, LSZH – é impressionante. Somente o consumo de cobre pela indústria de fios e cabos representa aproximadamente 60% a 65% da demanda global total de cobre refinado , que em 2023 ascendeu a aproximadamente 15 milhões de toneladas métricas de um total global de cerca de 25 milhões de toneladas métricas.
Divisão regional: quais mercados dominam
A indústria de fios e cabos não está uniformemente distribuída globalmente. A produção e o consumo estão fortemente concentrados num pequeno número de regiões, com a Ásia-Pacífico liderando por uma ampla margem.
| Região | Participação de mercado estimada (2023) | Principal fator de crescimento | CAGR projetado (2024–2030) |
|---|---|---|---|
| Ásia-Pacífico | ~48% | Infraestrutura na China, urbanização na Índia, fabricação de veículos elétricos | 5,5% – 6,5% |
| Europa | ~22% | Energia eólica offshore, modernização da rede, adoção de veículos elétricos | 4,0% – 5,0% |
| América do Norte | ~16% | Investimento em rede, data centers, relocalização de manufatura | 4,0% – 4,8% |
| Oriente Médio e África | ~8% | Boom da construção, expansão da infraestrutura energética | 5,0% – 6,0% |
| América Latina | ~6% | Projetos de eletrificação, cabos da indústria mineira | 3,5% – 4,5% |
A China sozinha é responsável por cerca 35% da produção global de fios e cabos , impulsionada pelo seu enorme programa de expansão da rede elétrica, pela construção de imóveis e infraestruturas e pela sua posição como o maior mercado de veículos elétricos do mundo. Os fabricantes chineses de fios e cabos — liderados por empresas como o Grupo Hengtong, a Zhongtian Technology e a Baosheng Science and Technology — cresceram rapidamente e agora competem globalmente, inclusive em projetos de cabos submarinos no Sudeste Asiático e em África.
Na Europa, o mercado é definido por produtos de alta especificação para energia eólica offshore, transmissão de corrente contínua de alta tensão (HVDC) e cabos de construção à prova de fogo sob o Regulamento de Produtos de Construção da UE. Fabricantes de cabos europeus como Prysmian (Itália), Nexans (França) e NKT (Dinamarca/Alemanha) investiram pesadamente em capacidade para cabos submarinos e estão operando linhas extrusoras de fios e cabos capazes de produzir cabos em tensões de até 525kV HVDC.
Análise segmento por segmento do mercado de fios e cabos
A indústria de fios e cabos não é um mercado único e homogêneo. Está dividido em vários segmentos distintos, cada um com dinâmicas, requisitos tecnológicos e taxas de crescimento próprios. Compreender esses segmentos é essencial para quem avalia a direção da demanda por equipamentos extrusores de fios e cabos.
Cabos de Energia (Transmissão e Distribuição)
Este é o maior segmento individual, representando aproximadamente 35% a 40% do mercado total de fios e cabos em valor . Os cabos de energia transportam eletricidade das fontes de geração até os consumidores finais através de redes de transmissão (operando de 66kV a 500kV e acima) e redes de distribuição (normalmente de 1kV a 33kV). O esforço global para substituir linhas aéreas antigas por cabos subterrâneos, ligar parques eólicos offshore e expandir ligações HVDC entre países está a sustentar uma forte procura. A carteira de encomendas da Prysmian para cabos submarinos e de alta tensão ultrapassou os 15 mil milhões de euros nos últimos anos, ilustrando o quão adiantada a procura está em relação à capacidade de produção instalada.
Construção de sistemas de fios e fiação
O fio para construção – os condutores isolados em PVC ou XLPE usados na construção residencial e comercial – é o segmento de maior volume em termos de comprimento total de cabo produzido. Este segmento está intimamente ligado à atividade de construção. Nos Estados Unidos, só o mercado de fios para construção ultrapassa os 10 mil milhões de dólares anuais. Produtos como THHN/THWN (classificado para 90°C em locais úmidos), NM-B (Romex) e cabo blindado (cabo MC) são produzidos em linhas extrusoras de fio e cabo de parafuso único de alta velocidade que podem operar em velocidades acima de 500 metros por minuto.
Fio automotivo e EV
O segmento de fios automotivos está crescendo mais rápido do que qualquer outro. Os fios automotivos tradicionais – condutores de parede fina de PVC ou cobre isolados em XLPE agrupados em chicotes elétricos – estão sendo complementados por cabos de alta tensão para veículos elétricos a bateria. Esses cabos HV operam de 400 V a 800 V CC, exigem sistemas especializados de blindagem e isolamento e devem atender a padrões exigentes de desempenho térmico e mecânico. O mercado global de chicotes de fios automotivos foi avaliado em mais de US$ 50 bilhões em 2023, e uma parte significativa desse crescimento está diretamente relacionada ao aumento do conteúdo de fios por veículo movido por eletrificação.
Cabos de Telecomunicações e Dados
Este segmento inclui cabos de fibra óptica, cabeamento estruturado (Cat 6, Cat 6A, Cat 8 para data centers), cabos coaxiais e cabos LAN. A implantação global de cabos de fibra óptica tem acelerado acentuadamente , impulsionado por programas FTTH (fiber to the home) na Ásia e na Europa, e pela construção de data centers em hiperescala em todo o mundo. Só o programa de Equidade, Acesso e Implementação de Banda Larga (BEAD) dos EUA comprometeu 42,5 mil milhões de dólares para a expansão da banda larga, uma parte significativa dos quais financia a implementação de cabos de fibra. As linhas de extrusão de fios e cabos para revestimento secundário de fibra óptica e produção de tubos amortecedores devem atingir tolerâncias dimensionais extremamente rígidas – normalmente ±0,005 mm – em velocidades de linha de até 300 metros por minuto.
Cabos Industriais e de Instrumentação
Cabos industriais para fábricas, plataformas de petróleo e gás, operações de mineração e plantas de processamento representam um segmento altamente especializado e de alto valor. Esses cabos incluem cabos de bandeja, cabos de instrumentação, cabos de extensão de termopar, cabos de inversor de frequência (VFD) e cabos à prova de explosão para locais perigosos. As margens neste segmento são consideravelmente mais altas do que para fios de construção de commodities, e as configurações de extrusora de fios e cabos usadas aqui geralmente incorporam múltiplas cruzetas para aplicação de blindagens, enchimentos e revestimentos externos em múltiplas passagens.
O que está impulsionando o crescimento na indústria de fios e cabos
A trajectória de crescimento da indústria durante a próxima década está a ser moldada por diversas forças estruturais que são fundamentalmente diferentes da típica procura impulsionada pelo ciclo de construção do passado.
Transição Energética e Eólica Offshore
A mudança dos combustíveis fósseis para a energia renovável é talvez o motor mais poderoso da indústria de fios e cabos atualmente. A energia eólica offshore por si só requer enormes quantidades de cabos. Um parque eólico offshore típico de 1 GW requer aproximadamente 600 a 800 quilómetros de cabos entre conjuntos (33 kV) e 100 a 200 quilómetros de cabos de exportação (132 kV a 400 kV). A Europa tem atualmente mais de 30 GW de capacidade eólica offshore instalada e tem metas superiores a 300 GW até 2050. Cada gigawatt de capacidade eólica offshore consome cerca de 1.000 toneladas métricas de composto de isolamento de cabos processado através de sistemas especializados de extrusão de fios e cabos.
Penetração de Veículos Elétricos
A adoção de veículos elétricos está remodelando dramaticamente o segmento de fios automotivos. Além do próprio veículo, a infraestrutura de carregamento requer um investimento significativo em cabos. Uma única estação de carregamento rápido DC com capacidade de saída de 150 kW a 350 kW requer cabos espessos, flexíveis e refrigerados a líquido que seriam considerados produtos especiais exóticos há apenas cinco anos. À medida que as vendas globais de veículos elétricos se aproximam das dezenas de milhões de unidades por ano, a procura de fios e cabos de alto desempenho — e a capacidade de extrusão para os produzir — cresce anualmente a taxas de dois dígitos neste nicho.
Modernização da Rede Global
Grande parte da infra-estrutura de transmissão eléctrica mundial foi construída nas décadas de 1960 e 1970 e está agora no seu período de vida útil ou já ultrapassado. A Agência Internacional de Energia (AIE) estima que o investimento global na rede precisa de atingir 600 mil milhões de dólares por ano até 2030 para apoiar a transição energética — mais do que duplicar os actuais níveis de investimento anual. Uma proporção substancial desse investimento é em cabos: cabos de distribuição subterrâneos que substituem linhas aéreas, novos corredores de transmissão e interligações transfronteiriças.
Data centers e infraestrutura digital
Os data centers de hiperescala que estão sendo construídos para suportar cargas de trabalho de IA e computação em nuvem consomem quantidades extraordinárias de cabos de energia e de sinal. Uma única instalação de data center de grande porte pode exigir milhões de metros de cabeamento estruturado, milhares de metros de cabo de alimentação de média tensão para o fornecimento de entrada e comprimentos significativos de cabo de fibra óptica para conectividade interna e externa. Com mais de 300 data centers em hiperescala atualmente em construção em todo o mundo, este segmento por si só está adicionando um volume significativo à demanda por fios e cabos.
Urbanização em mercados emergentes
Na Índia, no Sudeste Asiático, em África e no Médio Oriente, a rápida urbanização está a criar uma procura básica sustentada de fios para construção, cabos de distribuição e cabos de telecomunicações. Só o mercado de fios e cabos da Índia foi avaliado em aproximadamente 15 mil milhões de dólares em 2023 e espera-se que cresça mais de 10% CAGR até 2030, impulsionado pelos ambiciosos programas de electrificação do governo, iniciativas de cidades inteligentes e expansão do sector industrial. Isto desencadeou uma onda de investimentos em equipamentos extrusores de fios e cabos por parte de fabricantes indianos que procuram expandir a capacidade e atualizar máquinas mais antigas para equipamentos modernos mais precisos e de maior velocidade.
O Extrusora de fios e cabos Mercado dentro da indústria mais ampla
O mercado de extrusoras de fios e cabos – máquinas usadas para aplicar isolamento e revestimento de condutores – é um subconjunto significativo do mercado mais amplo de equipamentos de fios e cabos. O mercado global de máquinas para fios e cabos (incluindo não apenas extrusoras, mas também máquinas de torcer, linhas de blindagem, equipamentos de teste e bobinadeiras de tambor) foi avaliado em aproximadamente US$ 4 bilhões a US$ 5 bilhões anualmente . Destes, os equipamentos de extrusão representam a maior categoria de equipamentos individuais.
A demanda por sistemas extrusores de fios e cabos acompanha de perto as tendências de gastos de capital na indústria de fabricação de cabos. Quando a demanda por cabos aumenta – como tem acontecido desde 2021 devido à energia eólica offshore, veículos elétricos e fatores de investimento na rede – os fabricantes de cabos respondem encomendando novas linhas de extrusão. Os prazos de entrega para linhas de extrusoras de fios e cabos de alta qualidade de fabricantes europeus como Maillefer (Nextrom), Troester e Rosendahl foram, em alguns casos, estendidos para 18 a 24 meses devido ao forte recebimento de pedidos.
Principais fabricantes de extrusoras de fios e cabos e suas áreas de foco
- Maillefer (Nextrom, Finlândia/Suíça): É especializada em linhas de extrusão de cabos de alta tensão, equipamentos de produção de fibra óptica e sistemas de reticulação. Sua tecnologia de tubo CV para isolamento XLPE é amplamente considerada líder do setor.
- Troester (Alemanha): Conhecida por cabeçotes de coextrusão simples e triplos de alta precisão para cabos de média e alta tensão, bem como linhas de vulcanização de cabos de borracha para aplicações de mineração e industriais.
- Rosendahl Nextrom (Áustria): Fornece linhas completas de extrusão de fios e cabos, incluindo sistemas de desbobinamento, extrusora, resfriamento, medição e recolhimento integrados com controle de processo digital. Forte tanto no isolamento do fio de cobre quanto no revestimento secundário de fibra óptica.
- Padrão Davis (EUA): Fornecedor líder na América do Norte de sistemas extrusores de fios e cabos para aplicações de fios de construção, fios de conexão e cabos coaxiais, com uma forte base instalada entre fabricantes de cabos dos EUA e da América Latina.
- Fabricantes chineses (Dalian Rubber & Plastics Machinery, Zhoushan Jwell): Competir agressivamente em preço no segmento intermediário, fornecendo máquinas extrusoras de fios e cabos para fabricantes na Ásia, no Oriente Médio e na África que precisam de desempenho confiável a um custo de capital mais baixo do que as alternativas europeias.
A escolha do fornecedor de extrusora de fios e cabos geralmente reflete o tipo de produto e o nível de qualidade pretendido pelo fabricante do cabo. Os produtores de fios de construção básicos podem optar por extrusoras fabricadas na China para minimizar as despesas de capital, enquanto os fabricantes de cabos submarinos, cabos de alta tensão para automóveis ou fios aeroespaciais investem invariavelmente em equipamentos europeus ou japoneses para alcançar a estabilidade do processo e a rastreabilidade da documentação exigida pelos seus clientes.
Fornecimento de matéria-prima: compostos de cobre, alumínio e polímeros
A indústria de fios e cabos depende profundamente do fornecimento e do preço das principais matérias-primas. Os custos dos condutores de cobre e alumínio normalmente representam 50% a 70% do custo total de um cabo acabado , o que significa que as oscilações nos preços das matérias-primas têm um impacto descomunal nas receitas e margens da indústria.
Dependência do Cobre e Volatilidade de Preços
O cobre é o material condutor preferido para a maioria das aplicações de fios e cabos devido à sua condutividade superior (cerca de 58 MS/m versus 37 MS/m do alumínio). No entanto, os preços do cobre são altamente voláteis, variando entre cerca de 6.000 dólares por tonelada métrica nos mínimos de 2020 e mais de 10.000 dólares por tonelada métrica durante os períodos de pico de procura. Esta volatilidade é transmitida aos preços dos cabos, tornando os números das receitas da indústria sensíveis aos ciclos das matérias-primas, de uma forma que distorce as simples comparações ano após ano. Muitos grandes fabricantes de cabos protegem a exposição ao cobre através de contratos futuros e mantêm contratos com clientes que incluem cláusulas de ajuste de preço do cobre.
Fornecimento de compostos poliméricos
Os materiais de isolamento e revestimento processados através de sistemas extrusores de fios e cabos — compostos de PVC, compostos XLPE, PE, LSZH — são fornecidos por uma rede global de compostos especializados. Os principais fornecedores incluem Borealis, Dow Chemical, Hanwha Solutions e Sinopec. As interrupções na cadeia de abastecimento, como as que ocorreram durante 2020–2022, podem causar atrasos significativos na produção e aumentos de custos para os fabricantes de cabos. A crescente demanda por compostos LSZH, impulsionada pelas regulamentações mais rígidas de segurança contra incêndio em todo o mundo, levou os fabricantes de compostos a investir em nova capacidade para acompanhar o ritmo.
Alumínio como substituto do cobre
Em segmentos onde o peso e o custo são críticos – linhas de transmissão aéreas, cabos de distribuição de grande seção transversal e fios para construção em alguns mercados – são especificados condutores de alumínio em vez de cobre. O alumínio custa aproximadamente um terço do custo e um terço do peso do cobre por unidade de comprimento (embora com menor condutividade por unidade de seção transversal). As configurações da extrusora de fios e cabos e da cabeça de rosca usadas para condutores de alumínio requerem ajustes em comparação com o cobre, pois a superfície mais macia do alumínio é mais suscetível a arranhões e requer diferentes temperaturas de pré-aquecimento da cruzeta para obter uma boa adesão do isolamento.
Restrições de Capacidade e Ciclo de Investimento na Fabricação de Cabos
Uma das dinâmicas mais importantes que moldam a indústria de fios e cabos neste momento é que a procura nos principais segmentos de crescimento – particularmente cabos eólicos offshore, cabos HVDC e cabos de alta tensão EV – ultrapassou a capacidade de produção. Este não é um desequilíbrio de curto prazo. Construir uma nova fábrica de cabos de alta tensão ou expandir significativamente uma existente leva de três a cinco anos desde a decisão de investimento até a produção total, e o comissionamento de uma nova linha de extrusora de fios e cabos para produtos de alta tensão é em si um processo de 12 a 24 meses.
Prysmian, Nexans, NKT e LS Cable anunciaram grandes programas de expansão de capacidade. A Prysmian está investindo mais de mil milhões de euros em instalações novas e ampliadas até 2027, especificamente para cabos submarinos e de alta tensão. A NKT está construindo uma nova fábrica na Alemanha voltada para cabos eólicos offshore. Esses investimentos incluem não apenas edifícios e infraestrutura, mas também linhas extrusoras de fios e cabos especialmente construídas, capazes de coextrusão tripla de sistemas XLPE em tensões de até 525 kV.
Os pedidos em atraso de cabos de alta tensão nos principais fabricantes chegam a quatro a seis anos em alguns casos , o que significa que os cabos encomendados hoje poderão não ser entregues antes de 2028 a 2030. Esta situação sem precedentes reflecte tanto a escala do investimento na transição energética como a dificuldade estrutural de expandir rapidamente um processo de fabrico de capital intensivo e tecnicamente exigente.
Emprego e impacto económico da indústria de fios e cabos
A indústria de fios e cabos emprega centenas de milhares de pessoas em todo o mundo nas funções de fabricação, engenharia, vendas, instalação e suporte. Só nos Estados Unidos, o setor de fabricação de fios e cabos emprega aproximadamente 70.000 a 80.000 pessoas diretamente , com muitos mais empregados em operações relacionadas de trefilagem, barras de cobre e fabricação de compostos. Na Europa, os principais empregadores incluem a Prysmian e a Nexans, cada uma empregando mais de 25.000 pessoas em todo o mundo.
O efeito multiplicador económico é significativo. Uma linha extrusora de fios e cabos em produção requer operadores, engenheiros de processo, técnicos de qualidade, eletricistas e mecânicos de manutenção, equipe de logística e equipes de vendas e atendimento ao cliente. Uma fábrica de cabos de tamanho médio com 10 a 15 linhas de extrusão pode empregar diretamente 200 a 500 pessoas, com emprego indireto adicional em cadeias de abastecimento locais de barras de cobre, compostos poliméricos, armaduras de fios de aço, tambores de cabos e materiais de embalagem.
A relocalização do fabrico de fios e cabos — especialmente nos Estados Unidos e na Europa — está a tornar-se uma prioridade política à medida que os governos reconhecem que a capacidade de produção de cabos nacionais é estrategicamente importante para a transição energética e a segurança da rede nacional. Vários fabricantes de cabos dos EUA anunciaram novos investimentos ou expansões em instalações, citando explicitamente a necessidade de fornecer energia renovável nacional e projectos de modernização da rede com cabos fabricados localmente, reduzindo a dependência das importações.
Tendências tecnológicas remodelando a fabricação de fios e cabos
Para além do crescimento bruto em volume, a indústria de fios e cabos está a ser moldada por mudanças tecnológicas que afectam os produtos que são fabricados, como são fabricados e que equipamento é necessário para os fabricar.
Digitalização de Linhas de Extrusão
Os modernos sistemas extrusores de fios e cabos estão cada vez mais integrados às plataformas digitais de controle de processos. A conectividade de dados OPC-UA, medição inline de raios X e laser com feedback de circuito fechado e integração MES permitem que os fabricantes rastreiem cada metro de cabo produzido com rastreabilidade total do processo. Isto não é apenas um benefício de gestão de qualidade – está a tornar-se um requisito comercial, especialmente para cabos destinados a aplicações eólicas offshore ou nucleares, onde os reguladores exigem registos de processos documentados durante a vida útil da instalação.
Novos materiais de isolamento e requisitos de tensão mais elevados
O impulso para tensões de transmissão mais elevadas (para reduzir as perdas resistivas em longas distâncias) e o desenvolvimento da tecnologia HVDC estão a impulsionar a procura de novos materiais de isolamento e processos de extrusão mais precisos. DC-XLPE — polietileno formulado especificamente para aplicações HVDC — requer condições de processamento ultralimpas e controle extremamente preciso da espessura da parede porque os campos elétricos CC interagem com defeitos de isolamento de maneira diferente dos campos CA. Os sistemas extrusores de fios e cabos usados para a produção de cabos HVDC devem manter padrões de limpeza próximos aos da fabricação de semicondutores em alguns aspectos.
Pressões da reciclagem e da economia circular
A pressão regulatória em torno de materiais de cabos recicláveis e livres de halogênio está aumentando globalmente. O Regulamento de Conceção Ecológica da UE e os quadros de Responsabilidade Alargada do Produtor estão a começar a afetar o design dos cabos e as escolhas de materiais. Isto está criando demanda por novas formulações de compostos que possam ser processadas em equipamentos extrusores de fios e cabos existentes, ao mesmo tempo em que atendem aos padrões de desempenho e aos requisitos de reciclabilidade no final da vida útil – uma combinação tecnicamente desafiadora que está impulsionando investimentos significativos em P&D em toda a cadeia de fornecimento.
 Relacionado Produtos